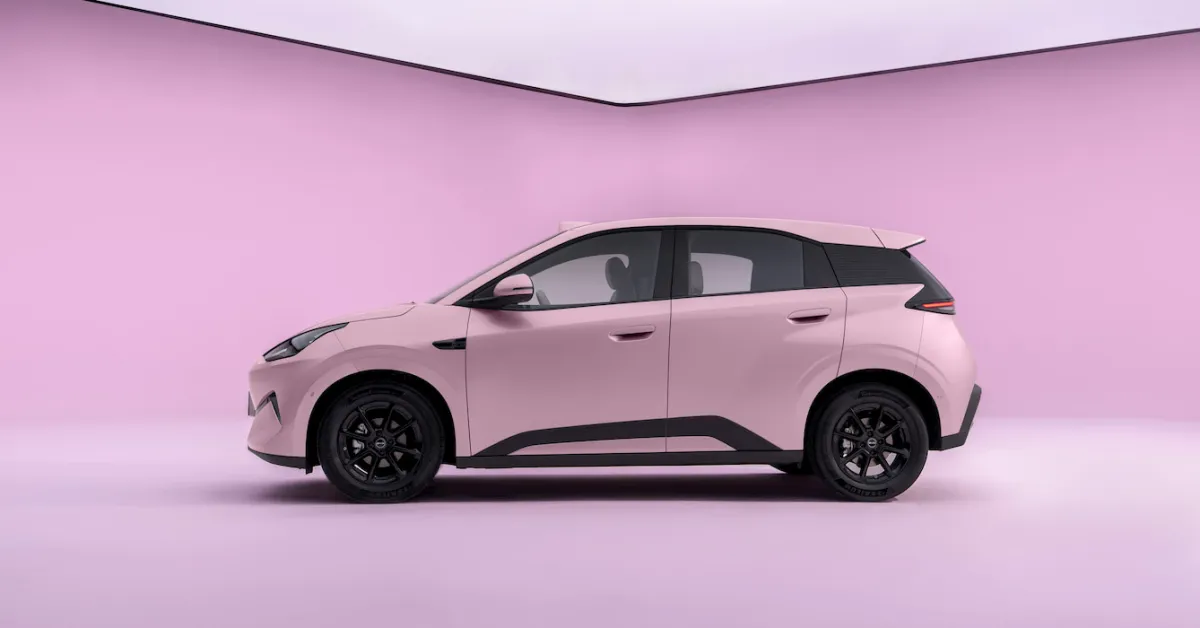
BYD Seagull второго поколения (Источник: Zhang Zhuo)
При этом отчет показывает и обратную сторону роста. С начала года запасы увеличились на 60%, денежные резервы сократились почти вдвое, а прибыль за девять месяцев по-прежнему остается ниже прошлогодней.
Компания сохраняет масштаб и влияние, но структура бизнеса заметно меняется.
Квартал, который вернул рост выручки
В четверг BYD подала квартальный отчет на Гонконгскую фондовую биржу. Основные показатели за июль–сентябрь выглядят так:
- выручка — 221,49 млрд юаней, рост на 13,6% в годовом выражении;
- чистая прибыль, приходящаяся на акционеров, — 10,02 млрд юаней, рост на 28,1%;
- чистая прибыль без учета разовых факторов — 8,63 млрд юаней, рост на 25,3%;
- прибыль на акцию — 1,10 юаня, рост на 29,4%.
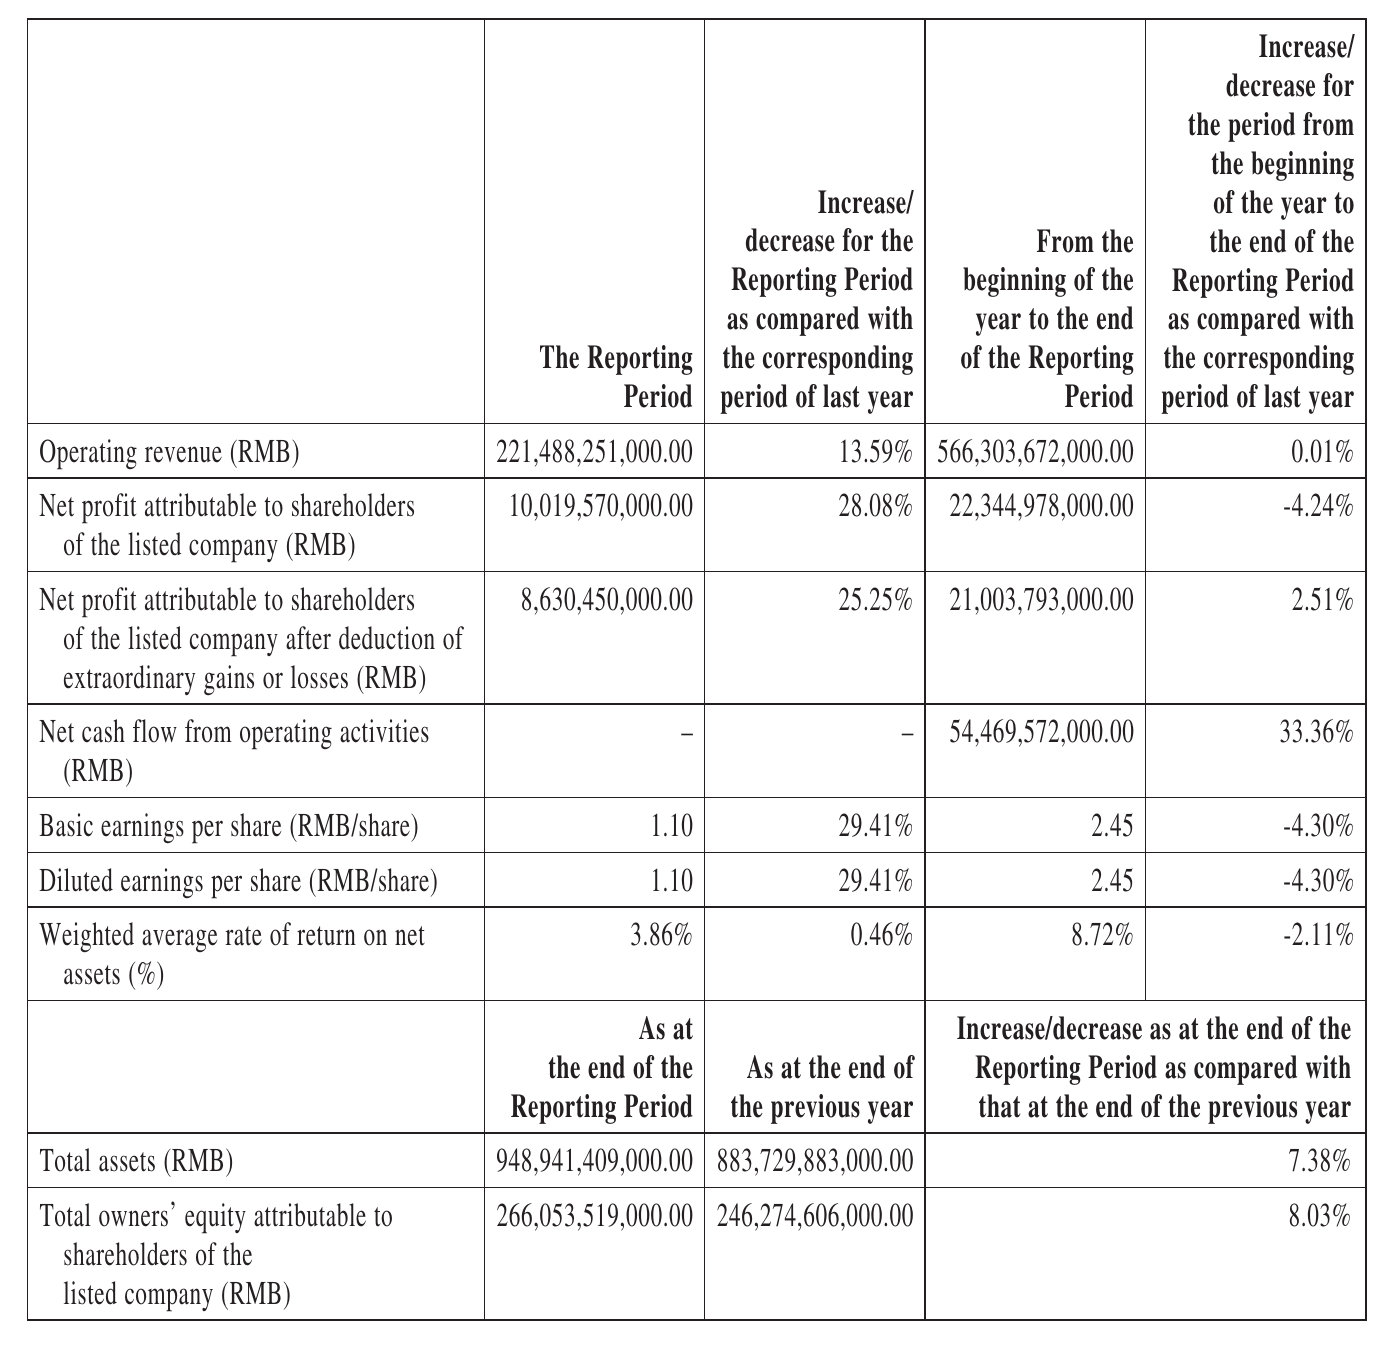
Это лучший квартальный результат BYD по прибыли с конца 2024 года и первый годовой рост выручки после четырех подряд кварталов снижения.
Показатель также означает заметное восстановление после слабого старта года. В I квартале 2026 года прибыль BYD упала на 55% — до 4,08 млрд юаней, а затем восстановилась до 8,24 млрд юаней во II квартале.
Тем не менее результат оказался ниже ожиданий. По прогнозам брокерских компаний, опрошенных Reuters, прибыль должна была составить от 11,4 млрд до 12,95 млрд юаней.
За девять месяцев картина остается сдержанной. Выручка составила 566,30 млрд юаней, увеличившись лишь на 0,01%, а чистая прибыль снизилась на 4,2% — до 22,34 млрд юаней. Это следует за 2025 годом, когда годовая прибыль сократилась до 32,62 млрд юаней с 40,25 млрд юаней в 2024 году.
Экспорт стал главным драйвером
Квартальный отчет не раскрывает объемы продаж автомобилей напрямую, однако ежемесячные данные BYD позволяют оценить картину. В III квартале автопроизводитель реализовал 1 323 065 автомобилей, что на 18,7% больше, чем годом ранее, когда было продано 1 114 192 машины.
Основной вклад в рост внесли зарубежные рынки. Экспорт BYD в квартале составил 550 704 автомобиля — на 137% больше, чем 232 806 машин в III квартале 2025 года. Внутренние продажи, на которые приходится остальная часть, снизились примерно на 12% — до около 772 000 единиц.
Теперь экспорт обеспечивает 42% продаж BYD. В первом полугодии зарубежные рынки уже принесли 181,3 млрд юаней, или 53% выручки компании.
Для сравнения: Tesla поставила по всему миру 486 532 автомобиля в III квартале. BYD экспортировала за тот же период больше машин, чем Tesla продала по всему миру.
Внутренний рынок давит на маржу
На домашнем рынке ситуация остается сложной. Ценовая война в Китае продолжается, и BYD отвечает на нее моделями вроде нового Seagull, который предлагает пятиминутную быструю зарядку и стоит менее 10 000 долларов.
Для покупателей это преимущество, но для маржи — дополнительное давление.
BYD не раскрывает валовую маржу в квартальной отчетности, однако ее можно рассчитать по отчету о прибылях и убытках. В III квартале она составила примерно 18,0% — немного выше 17,6% годом ранее, но ниже примерно 18,9% во II квартале.
Более заметные изменения видны ниже по отчету о прибылях и убытках.
Финансовые расходы за первые девять месяцев составили 7,37 млрд юаней против прибыли в 2,94 млрд юаней за тот же период годом ранее. BYD объясняет это курсовыми убытками; разница превышает 10 млрд юаней на фоне прибыли в 22,34 млрд юаней — это цена ведения значительной части бизнеса в иностранной валюте.
Растут и расходы на обесценение. BYD зафиксировала убытки от обесценения активов на 2,71 млрд юаней, что на 68% больше. Компания указывает, что в основном это списания запасов из-за «расширения масштабов запасов». Кредитные потери утроились до 944 млн юаней и были сформированы «в соответствии с ростом торговой дебиторской задолженности».
Есть и статья расходов на НИОКР. За девять месяцев затраты BYD на исследования и разработки снизились на 17% — до 36,28 млрд юаней. Отчасти это связано с бухгалтерским учетом: в этом году BYD капитализировала больше расходов на разработку. Но для компании, построенной на вертикальной интеграции и собственных технологиях, это все равно заметное сокращение.
Баланс растет быстрее, чем денежные резервы
Вот как изменились несколько ключевых статей между 31 декабря 2025 года и 30 сентября 2026 года:
- запасы — 221,58 млрд юаней, рост на 60% с 138,42 млрд юаней;
- торговая дебиторская задолженность — 56,47 млрд юаней, рост на 53% с 37,00 млрд юаней;
- векселя к оплате — 78,86 млрд юаней, рост на 251% с 22,46 млрд юаней;
- денежные средства и торговые ценные бумаги — 71,72 млрд юаней, снижение на 45% с 129,96 млрд юаней.
BYD объясняет рост запасов и дебиторской задолженности «в основном» расширением зарубежного автомобильного бизнеса. Это выглядит логично: автомобили, находящиеся на судах, в портах и у зарубежных дилеров, дольше остаются на балансе, чем машины, проданные внутренним дилерам.
Показатель векселей к оплате также выделяется. Это краткосрочные обязательства, которые BYD выдает поставщикам вместо денежных выплат; за год они более чем утроились, что компания описывает как «увеличение расчетов по векселям».
В части финансирования BYD сократила краткосрочные банковские заимствования примерно вдвое — до 18,67 млрд юаней, но утроила объем облигаций в обращении до 14,99 млрд юаней и выпустила сверхкраткосрочные коммерческие бумаги.
При этом есть и позитивные сигналы. Операционный денежный поток за первые девять месяцев составил 54,47 млрд юаней, увеличившись на 33%. Авансы клиентов (договорные обязательства) выросли на 81% — до 92,95 млрд юаней, что указывает на устойчивый спрос. Кроме того, денежные средства, направленные на новые заводы и оборудование, снизились на 24% — до 87,38 млрд юаней, поскольку масштабное расширение BYD замедляется.
Сильный квартал, но не без рисков
На первый взгляд это сильный квартал: прибыль выросла на 28%, выручка снова увеличивается, а экспортная стратегия явно приносит результат. То, что BYD экспортировала за квартал больше автомобилей, чем Tesla продает по всему миру, еще три года назад казалось бы маловероятным.
Но картина не так однозначна, как следует из заголовка.
BYD добавила более 83 млрд юаней запасов за девять месяцев, хотя продажи с начала года снизились на 3,9%. Дебиторская задолженность и обязательства перед поставщиками выросли, а денежные средства резко сократились. Так происходит, когда значительный объем автомобилей уходит в длинную зарубежную цепочку поставок, а оплата поступает позже. Это работает, если машины продаются по приемлемым ценам; если нет, уже появившиеся убытки от обесценения могут существенно вырасти.
И внутренний рынок остается сложным. BYD продает в Китае меньше автомобилей, чем год назад, хотя сейчас в компании работает более 1 миллиона человек. Сокращение расходов на НИОКР показывает, что компания ищет, где можно сэкономить.
Эти изменения указывают на то, что бизнес BYD находится в стадии перестройки. На стабилизацию потребуется время, но компания выглядит хорошо подготовленной: переход на батарею Blade 2.0 почти завершен, а новые мощности появляются в Венгрии, Таиланде и Бразилии.
*Материал подготовлен в формате обзора по публикации. Все права на оригинал — у правообладателя. Источник: electrek.co.